

数据处理低效
大量投资机构拥有行情、持仓和研究数据,整理信息耗时长、积累的知识也难以在团队中复用。
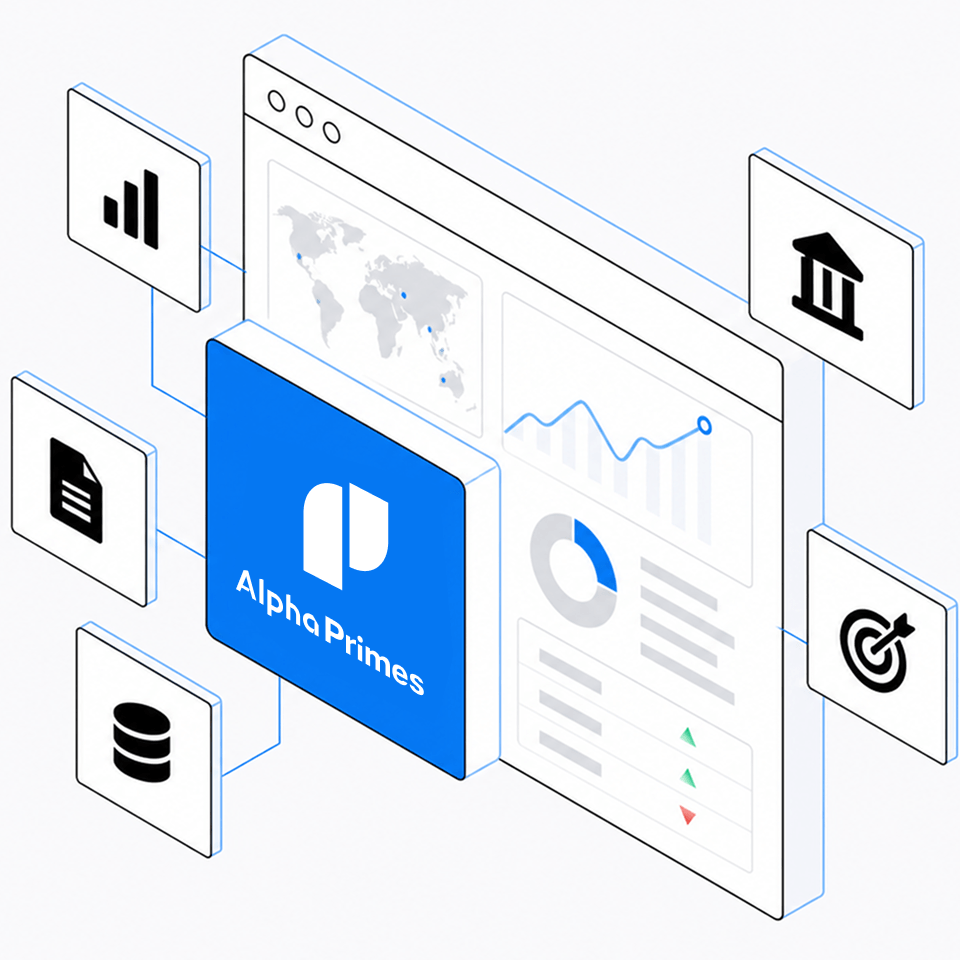
大量投资机构拥有行情、持仓和研究数据,整理信息耗时长、积累的知识也难以在团队中复用。
传统量化因子主要依赖历史相关性,市场环境变化后可能失效。
主观交易经验则分散在个人记忆和笔记中,难以量化、验证和传承。
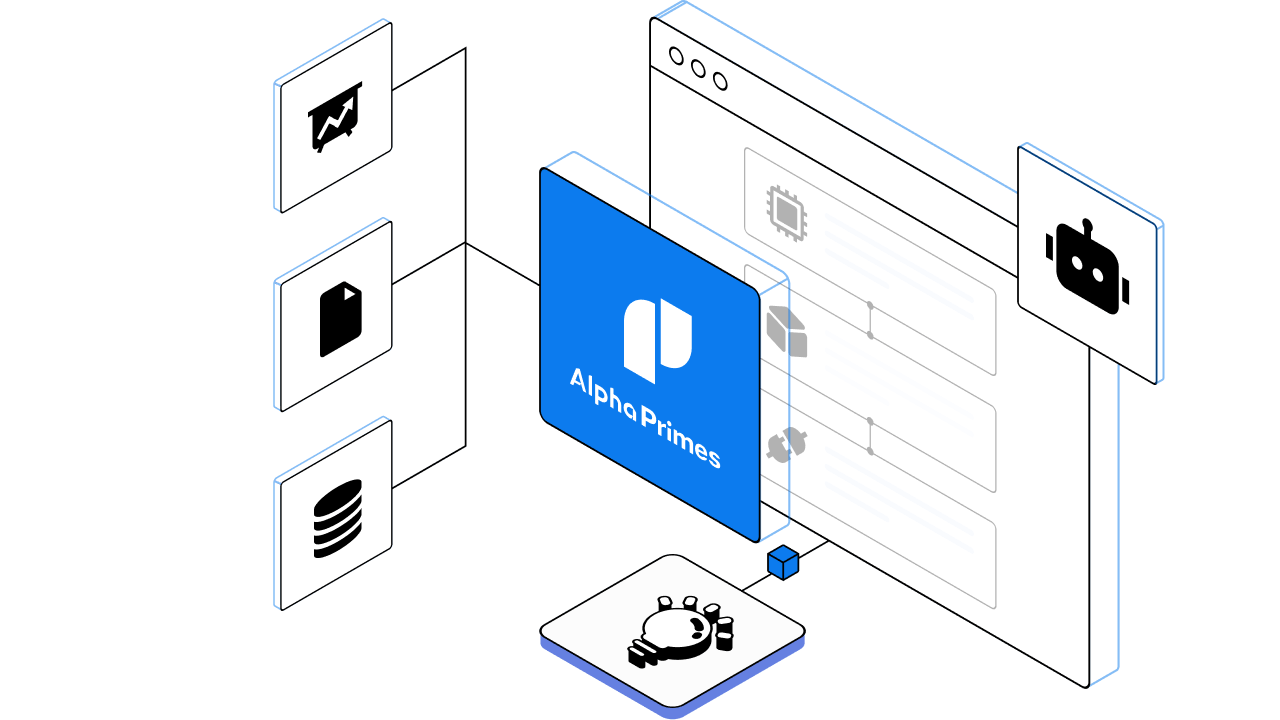
将多市场行情、机构持仓、新闻资讯和内部数据接入统一的数据与智能体系统,把分散的研究流程连接成持续运行的分析链路。
从市场事件出发,识别驱动因素及其传导路径,分析相关行业、主题、资产和投资组合影响,并生成可追溯的研究结果与风险信号
不替代现有数据基础设施,而是在原始数据之上完成归因加工、研究生成和决策支持,同时连接机构已有的数据库与因子库。
管理多市场行情、投资组合、新闻资讯、告警和机构内部数据,为研究团队与金融智能体提供一致的数据基础。
归因因子不只记录资产之间的相关性,还描述事件的驱动因素、传导对象、市场环境、时间窗口、证据和置信度。AlphaPrimes已经形成万级归因因子与百TB级数据积累,持续接受市场验证,并随新证据增强或衰减。
持续捕捉公告、政策、产业变化和异常行情,识别估值、盈利预期、行业拥挤度、资金流与市场情绪风险,并判断这些变化对机构实际投资组合的影响。
金融智能体支持持续运行、异常恢复和全链路观测。市场事件、板块驱动、风险信号和持仓分析能够被记录、复核,并继续用于后续分析。
支持智能体的配置、测试、版本、权限、发布、回滚和定时调度,使智能体能够进入机构真实的研究与运营流程。
自动完成部分数据整理和基础分析,让专业人员把时间用于研究假设、策略判断和风险管理。
连接分散的数据、因子和研究经验,形成标准化、可追溯、能够持续扩展的机构知识资产。
缩短从数据进入、识别市场驱动到形成研究结果的链路,帮助团队更快验证观点并响应市场变化。
研究结果不仅呈现结论,也保留数据来源、影响路径、证据与置信度,为投资、研究和风险团队提供共同的判断基础。
我们用自己最熟悉的数据在AlphaPrimes里做过测试,查询速度快,结果正确率也比较高。过去很多要花时间去找数据、核对资料的工作,现在AlphaPrimes就能完成初筛,相当于至少能提供相对完整的研究底稿。更关键的是,它把完整的研究框架加入基座模型,让我们团队成员积累的成果和经验能够打通复用。

某科技领域资产管理机构 · 资深从业者
AlphaPrimes最直接的价值是扩展了团队的注意力,让分析师和投资经理更专注于判断和决策,这种场景非常厉害;最大的亮点是Agent Pipeline运行很稳定,可以统一处理公司内部所有东西。

某宏观策略基金 · 资深从业者
Financial Intelligence with Everyone


 01
减少重复研究工作
 02
盘活机构数据资产
 03
加快研究响应
 04
保留判断依据
